 สถานการณ์โลกในเวลานี้ โดยเฉพาะเหตุโจมตีทางไซเบอร์กำลังเกิดขึ้นอย่างต่อเนื่อง และล่าสุดก็มีองค์กรในไทยโดนแล้วเช่นกัน อย่างไรก็ดี มีเรื่องตลกร้ายที่คนไทยนำมาล้อเลียนขำขันต่อเหตุการณ์ดังกล่าว ด้วยเป็นที่ทราบกันดีว่าโลกของเราเข้าสู่ยุคดิจิทัลมาพักใหญ่ ระบบต่าง ๆ ก็ปรับเปลี่ยนตามให้มีความทันสมัยมากขึ้น แต่ก็มีบางสิ่งที่คนไทยมองว่ายังล้าหลังเอามาก ๆ สวนทางกับความเจริญก้าวหน้าทางเทคโนโลยีปัจจุบัน เช่น การดำเนินการบางอย่างที่เกี่ยวข้องกับระบบราชการไทย ที่มักจะถูกนำมาพูดถึงอยู่เสมอก็คือ บัตรประชาชนของคนไทยเกือบทุกคนเป็นแบบ smart card ฝังชิปกันหมดแล้ว แต่เวลายืนยันตัวตนก็ยังต้องถ่ายสำเนากันอยู่เลย
นี่เลยกลายเป็นเรื่องล้อเลียนชวนจุกขึ้นมาทันที ว่าความล้าหลังแบบนี้อาจจะยังพอมีประโยชน์ในยุคของสงครามไซเบอร์ก็เป็นได้ มีมีมตลกที่แชร์ต่อกันอย่างกว้างขวาง เมื่อเหล่าแฮ็กเกอร์พยายามจะแฮ็กเข้าสู่ระบบของหน่วยงานราชการไทย แต่กลับพบว่าไม่สามารถทำได้ ไม่ใช่แฮ็กเกอร์ไม่เก่ง แต่ระบบมันชวนให้ท้อใจมากกว่า หากการยืนยันเข้าสู่ระบบต้องถ่ายสำเนาบัตรประชาชนและเซ็นรับรองสำเนาถูกต้องด้วยปากกาน้ำเงินเท่านั้น รวมถึงอาจพบด่านที่โหดหินยิ่งกว่า คือการติดอากรแสตมป์ (ข้อมูลตามมีมตลกที่แชร์กัน) อย่างไรก็ดี มีเรื่องน่าสนใจว่าคนจำนวนมากไม่รู้ว่าอากรแสตมป์คืออะไรและมีหน้าที่อะไร ดังนั้น Tonkit360 จึงหาคำตอบมาฝากกัน
อากรแสตมป์ คืออะไร
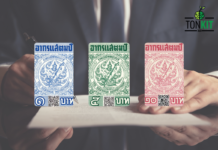
อากรแสตมป์ (Stamp Duty) เป็นภาษีตามประมวลรัษฎากรประเภทหนึ่ง ที่จัดเก็บจากการทำตราสารหรือเอกสารบางประเภทตามที่กฎหมายกำหนด โดยใช้ “ตัวเงิน” หรือ “แสตมป์อากร” เป็นหลักฐานการชำระภาษี ไม่ใช่เอกสารทุกชนิดที่ต้องติดแสตมป์ และไม่ใช่ทุกครั้งที่มีการซื้อขายหรือทำสัญญาจะต้องเสียอากรแสตมป์
ดังนั้น หลายคนจึงเข้าใจผิด แม้ชื่อจะมีคำว่าแสตมป์ แต่อากรแสตมป์ไม่ใช่ภาษีจากการซื้อแสตมป์ ในทางภาษี อากรแสตมป์คือภาษีที่เรียกเก็บจากการทำตราสารตามที่กฎหมายกำหนด คือ
- อยู่ภายใต้ประมวลรัษฎากร หมวด 6 อากรแสตมป์
- มีตราสารที่อยู่ในบัญชีอัตราอากรแสตมป์ทั้งหมด 28 ลักษณะ
- การทำตราสารในที่นี้หมายถึงการลงลายมือชื่อตามกฎหมาย ไม่ได้หมายถึงการพิมพ์หรือจัดทำเอกสารทุกชนิด
เพราะฉะนั้น ย้ำอีกครั้งว่าสัญญาที่มีลายเซ็น ไม่ได้หมายความว่าจะต้องเสียอากรแสตมป์ทุกฉบับ ขึ้นอยู่กับว่าเอกสารนั้นเข้าข่ายตราสารประเภทใดในบัญชีอัตราอากรแสตมป์หรือไม่!
เอกสารประเภทใดบ้างที่ต้องเสียอากรแสตมป์
ตราสารที่คนทั่วไปอาจพบเจอในชีวิตประจำวัน ได้แก่
- สัญญาเช่าบ้านหรือที่ดิน – คิดอากรจากค่าเช่าและเงินกินเปล่าตลอดอายุสัญญา
- สัญญาเช่าซื้อทรัพย์สิน – เช่น สัญญาเช่าซื้อทรัพย์สินที่เข้าลักษณะตามกฎหมาย
- สัญญาจ้างทำของ – เช่น การว่าจ้างให้ทำงานหรือผลิตชิ้นงานตามข้อตกลง
- สัญญากู้ยืมเงิน – การทำสัญญากู้ยืมเงินระหว่างบุคคลหรือหน่วยงาน
- กรมธรรม์ประกันภัย – ทั้งประกันวินาศภัยและประกันชีวิตตามหลักเกณฑ์ที่กำหนด
- ใบมอบอำนาจ – การมอบหมายให้บุคคลอื่นดำเนินการแทน
- สัญญาค้ำประกัน – การรับรองว่าจะชำระหนี้แทนลูกหนี้หากผิดนัด
- สัญญาจำนำ – การนำทรัพย์สินมาเป็นหลักประกันหนี้
- ใบหุ้นหรือใบหุ้นกู้ – เอกสารแสดงสิทธิในหุ้นหรือหนี้ตามที่กฎหมายกำหนด
- เช็ค – ตราสารที่ใช้แทนการชำระเงินตามเงื่อนไขของกฎหมาย
- ใบรับบางประเภท – เช่น ใบรับรางวัลสลากกินแบ่งรัฐบาล และใบรับบางกรณีเกี่ยวกับการโอนอสังหาริมทรัพย์หรือยานพาหนะ
- ตราสารทางธุรกิจและการเงินอีกหลายประเภท เช่น เลตเตอร์ออฟเครดิต บิลออฟเลดิง และสัญญาห้างหุ้นส่วน
อัตราอากรแสตมป์ที่ควรรู้
อากรแสตมป์ไม่ได้มีอัตราเดียว แต่คำนวณตามประเภทของตราสารและมูลค่าที่ระบุไว้ในเอกสาร ตัวอย่างอัตราที่น่าสนใจ คือ
- สัญญาเช่าที่ดินหรือบ้าน อัตราอากรแสตมป์ 1 บาทต่อค่าเช่า 1,000 บาท หรือเศษของ 1,000 บาท
- สัญญาเช่าซื้อ อัตราอากรแสตมป์ 1 บาทต่อมูลค่า 1,000 บาท หรือเศษของ 1,000 บาท
- สัญญาจ้างทำของ อัตราอากรแสตมป์ 1 บาทต่อสินจ้าง 1,000 บาท หรือเศษของ 1,000 บาท
- สัญญากู้ยืมเงิน อัตราอากรแสตมป์ 1 บาทต่อเงินกู้ 2,000 บาท หรือเศษของ 2,000 บาท (สูงสุดไม่เกิน 10,000 บาท)
- ใบมอบอำนาจครั้งเดียว อัตราอากรแสตมป์ 10 บาท
- ใบมอบอำนาจมากกว่าหนึ่งครั้ง อัตราอากรแสตมป์ 30 บาท
- เช็ค อัตราอากรแสตมป์ 3 บาทต่อฉบับ
- สัญญาค้ำประกัน อัตราอากรแสตมป์ 1, 5 หรือ 10 บาท ตามวงเงินและเงื่อนไข
- กรมธรรม์ประกันวินาศภัย อัตราอากรแสตมป์ 1 บาทต่อเบี้ยประกันภัย 250 บาท หรือเศษของ 250 บาท
ตัวอย่างการคำนวณตรามอัตราทั่วไป เช่น เช่าบ้านเดือนละ 10,000 บาท เป็นเวลา 1 ปี ค่าเช่ารวม 120,000 บาท ต้องเสียอากร 120 บาท หรือกู้ยืมเงิน 100,000 บาท ต้องเสียอากร 50 บาท หรือจ้างทำของมูลค่า 50,000 บาท ต้องเสียอากร 50 บาท ข้อสังเกตคือ หากมีเศษของหน่วยที่กฎหมายกำหนด ให้นับเป็นอีกหนึ่งหน่วย เช่น กู้เงิน 100,001 บาท ก็คิดเป็น 51 หน่วย ซึ่งคิดจากหน่วยละ 2,000 บาท
ใครบ้างมีหน้าที่เสียอากรแสตมป์
การทำสัญญาจะมีคู่สัญญา แต่ก็ไม่ได้หมายความว่าคู่สัญญาทั้งสองฝ่ายต้องหารค่าอากรกันเสมอไป เพราะกฎหมายกำหนดผู้มีหน้าที่เสียอากรไว้ตามประเภทตราสาร เช่น
- สัญญาเช่า ผู้มีหน้าที่เสียอากรคือ ผู้ให้เช่า
- สัญญาจ้างทำของ ผู้มีหน้าที่เสียอากรคือ ผู้รับจ้าง
- สัญญากู้ยืมเงิน ผู้มีหน้าที่เสียอากรคือ ผู้ให้กู้
- ใบมอบอำนาจ ผู้มีหน้าที่เสียอากรคือ ผู้มอบอำนาจ
- สัญญาค้ำประกัน ผู้มีหน้าที่เสียอากรคือ ผู้ค้ำประกัน
- กรมธรรม์ประกันภัย ผู้มีหน้าที่เสียอากรคือ ผู้รับประกันภัย
ตรงนี้น่าสนใจว่า แม้คู่สัญญาจะตกลงกันเองได้ว่าใครจะเป็นผู้รับผิดชอบค่าอากร แต่หน้าที่ตามกฎหมายก็ยังต้องพิจารณาจากบัญชีอัตราอากรแสตมป์ด้วย
อากรแสตมป์มีวิธีชำระมากกว่าการซื้อแสตมป์มาติดเอกสาร
ปัจจุบันกรมสรรพากรกำหนดวิธีเสียอากรไว้ 3 รูปแบบ ได้แก่
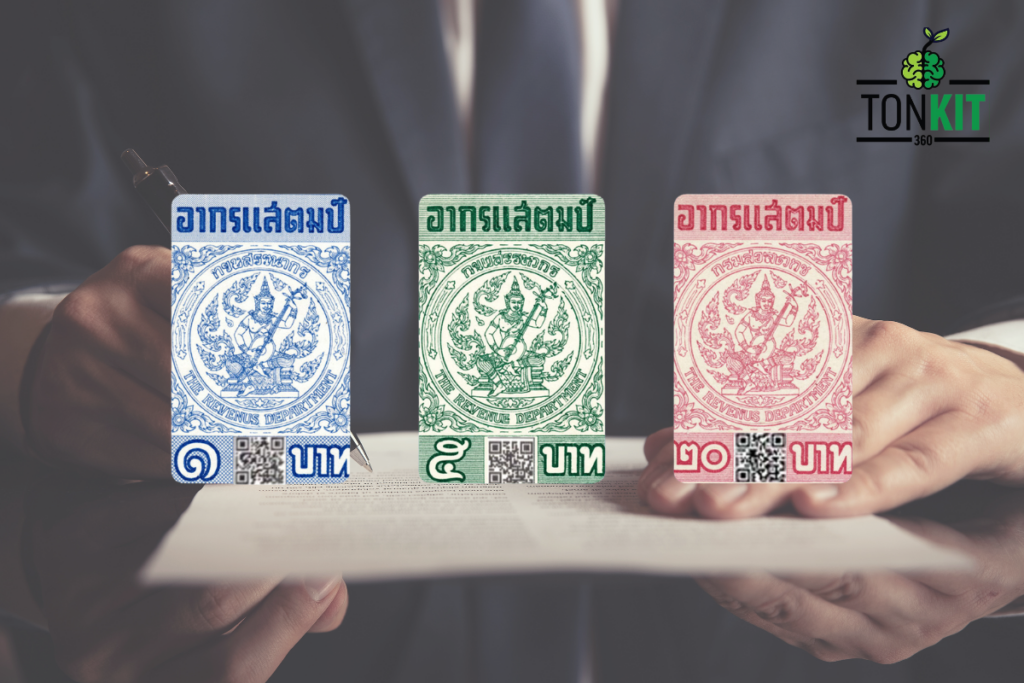
1. อากรแสตมป์แบบดวง คือซื้อแสตมป์อากรแล้วนำไปปิดบนเอกสาร ตัวสัญญาหรือเอกสารคู่ฉบับตามจำนวนเงินอากรที่คำนวณได้ จากนั้นต้องขีดฆ่าแสตมป์ให้ถูกต้อง โดยใช้ปากกาขีดเส้นขนาน 2 เส้นทับแสตมป์อากร หรือลงลายมือชื่อ/ลงวันที่ ทับลงบนตัวแสตมป์อากร เพื่อป้องกันไม่ให้นำกลับมาใช้ซ้ำ ซึ่งโดยทั่วไปกฎหมายกำหนดให้ผู้รับเงิน หรือผู้ได้รับประโยชน์จากสัญญา เป็นผู้มีหน้าที่ขีดฆ่าแสตมป์ หากติดแสตมป์ไว้แต่ไม่ได้ขีดฆ่า ก็อาจถือว่ายังเสียอากรไม่บริบูรณ์
2. อากรแสตมป์อิเล็กทรอนิกส์ (e-Stamp Duty) ปัจจุบันกรมสรรพากรเปิดให้ยื่นขอเสียอากรแสตมป์ผ่านช่องทางออนไลน์ สำหรับตราสารบางประเภท (เช่น สัญญาจ้างทำของ, สัญญากู้ยืมเงิน, สัญญาเช่าซื้อ ฯลฯ) ผ่านระบบอิเล็กทรอนิกส์ของกรมสรรพากร (rd.go.th) โดยไม่ต้องเดินทางไปซื้อดวงแสตมป์มาติดจริง ใช้ได้กับตราสารอิเล็กทรอนิกส์และตราสารกระดาษ โดยมีใบเสร็จและรหัสรับรองการเสียอากร
3. ชำระอากรเป็นตัวเงิน ณ สำนักงานสรรพากร ใช้กับตราสารบางประเภทที่กฎหมายกำหนดให้ชำระด้วยวิธีนี้
ไม่ติดอากรแสตมป์ หรือเสียอากรไม่ครบ จะเกิดอะไรขึ้น
ผลของการไม่ติดอากรแสตมป์ (หรือติดไม่ครบ) มีมากกว่าการเสียค่าปรับ เพราะอาจกระทบต่อการนำเอกสารไปใช้ในกระบวนการยุติธรรมด้วย หลัก ๆ คือ
- ไม่สามารถใช้ตราสารเป็นพยานหลักฐานในคดีแพ่งได้ทันที เอกสารหรือสัญญานั้นจะไม่สามารถอ้างอิงเป็นพยานหลักฐานในศาลได้ จนกว่าจะได้รับการเสียอากรให้ครบถ้วนตามกฎหมายและขีดฆ่าให้ถูกต้อง
- ต้องเสียเงินเพิ่มอากร (ค่าปรับ) หากไม่ได้ปิดอากรแสตมป์ภายในกำหนดเวลา (โดยทั่วไปภายใน 15 วันนับแต่วันทำตราสาร) หรือเสียไม่ครบตามที่กฎหมายกำหนด อาจต้องชำระเงินเพิ่มอากรตั้งแต่ 2 เท่า ถึง 6 เท่าของมูลค่าอากรที่ต้องเสียหรืออากรที่ขาด แล้วแต่กรณี
- ถูกปรับทางอาญา ตามเงื่อนไขและความผิดที่เกิดขึ้น อาจมีโทษปรับไม่เกิน 500 บาท
ไม่ติดอากรแสตมป์ เท่ากับสัญญานั้นเป็นโมฆะหรือไม่
ไม่จำเป็นต้องเป็นโมฆะ ก่อนอื่นต้องแยกเรื่องความสมบูรณ์ของสัญญาออกจากเรื่องการเสียภาษีให้ชัดเจนก่อน เพราะการไม่ปิดอากรแสตมป์บริบูรณ์ ไม่ได้ทำให้สัญญาทุกประเภทกลายเป็นโมฆะโดยอัตโนมัติ แต่จะมีผลต่อการใช้ตราสารนั้นเป็นพยานหลักฐานในคดีแพ่ง จนกว่าจะดำเนินการเสียอากรให้ถูกต้อง ดังนั้น การมีสัญญาที่ไม่ติดอากรแสตมป์ ไม่ได้หมายความว่าคู่สัญญาจะไม่มีสิทธิเรียกร้องหรือไม่ต้องปฏิบัติตามข้อตกลงเสมอไป
นอกจากนี้ สัญญาออนไลน์ก็ต้องเสียอากรแสตมป์ หลายคนอาจเข้าใจว่าอากรแสตมป์เป็นเรื่องของเอกสารที่เป็นกระดาษเท่านั้น แต่เนื่องจากปัจจุบันกรมสรรพากรมีระบบ e-Stamp Duty ซึ่งรองรับตราสารอิเล็กทรอนิกส์ด้วย เช่น การทำสัญญาในรูปแบบอิเล็กทรอนิกส์ การลงลายมือชื่ออิเล็กทรอนิกส์ในตราสาร หรือการยื่นขอเสียอากรผ่านระบบออนไลน์ของกรมสรรพากร เมื่อชำระเงินเรียบร้อยแล้ว จะได้รับใบเสร็จและรหัสรับรองการเสียอากรแสตมป์ เพื่อนำไปใช้อ้างอิงและตรวจสอบได้ เพราะฉะนั้น ไม่ต้องตกใจหากไม่เห็นอากรแสตมป์บนเอกสาร เพราะไม่จำเป็นต้องมีแสตมป์กระดาษติดอยู่บนเอกสารทุกกรณี
เอกสารที่ได้รับการยกเว้นอากรแสตมป์
แม้เอกสารจะมีลักษณะคล้ายตราสารที่ต้องเสียอากร แต่กฎหมายก็มีข้อยกเว้นสำหรับบางกรณี เช่น
- สัญญาเช่าทรัพย์สินที่ใช้ในการทำนา ทำไร่ หรือทำสวน
- การกู้ยืมเงินบางกรณีระหว่างสมาชิกสหกรณ์กับสหกรณ์
- ใบมอบอำนาจให้รับเงินหรือสิ่งของแทน
- ใบแต่งทนายความและใบมอบอำนาจบางกรณีที่เกี่ยวข้องกับการดำเนินคดี
- การโอนพันธบัตรรัฐบาลไทย
- กรมธรรม์ประกันชีวิตมีการจำกัดอัตราอากรไว้ไม่เกิน 20 บาท
นอกจากนี้ ยังมีการยกเว้นตามลักษณะของหน่วยงาน นิติกรรม และเงื่อนไขเฉพาะอีกหลายกรณี จึงไม่ควรเหมารวมว่าเอกสารประเภทเดียวกันจะต้องเสียอากรทุกฉบับ
อากรแสตมป์ vs ภาษีมูลค่าเพิ่ม vs แสตมป์ไปรษณีย์
เริ่มที่อากรแสตมป์กับภาษีมูลค่าเพิ่มก่อน ทั้งสองอย่างเป็นภาษีที่จัดเก็บตามประมวลรัษฎากร แต่มีฐานการจัดเก็บต่างกัน โดย อากรแสตมป์ จะจัดเก็บจากการทำตราสารที่กฎหมายกำหนด คำนวณตามอัตราของตราสารแต่ละประเภท ผู้มีหน้าที่เสียก็แตกต่างตามประเภทของตราสาร และรูปแบบการชำระ คือแสตมป์ดวงหรือชำระเป็นตัวเงิน ส่วน ภาษีมูลค่าเพิ่ม จะจัดเก็บจากการขายสินค้า การให้บริการ และการนำเข้าตามกฎหมาย คำนวณตามฐานภาษีและอัตราภาษี ผู้มีหน้าที่เสียคือผู้ประกอบการที่มีหน้าที่เสียภาษี และรูปแบบการชำระ คือยื่นแบบและชำระภาษี
ส่วนอากรแสตมป์กับแสตมป์ไปรษณีย์ (แสตมป์ติดจดหมาย) นั้น แตกต่างกันอย่างสิ้นเชิง หลายคนสับสนเพราะชื่อเรียก “แสตมป์” อีกทั้งยังมีลักษณะเป็นดวงแสตมป์คล้ายกันด้วย แต่ทั้งสองอย่างเป็นคนละประเภทและมีวัตถุประสงค์ในการใช้งานต่างกัน อากรแสตมป์ มีหน่วยงานที่รับผิดชอบคือกรมสรรพากร ใช้เป็นหลักฐานการชำระภาษีสำหรับตราสารหรือเอกสารที่กฎหมายกำหนด จุดสังเกตคือ จะระบุคำว่า “อากรแสตมป์” และราคาเอาไว้ ส่วน แสตมป์ไปรษณีย์ หรือตราไปรษณียากรนั้น รับผิดชอบโดยบริษัท ไปรษณีย์ไทย จำกัด เป็นหลักฐานการชำระค่าบริการไปรษณีย์ จะระบุคำว่า “ประเทศไทย / Thailand” เอาไว้
เพราะฉะนั้น จะไม่สามารถนำแสตมป์ไปรษณีย์มาติดสัญญาเพื่อเสียภาษีอากรแสตมป์ได้ และไม่สามารถนำแสตมป์อากรไปติดซองจดหมายเพื่อส่งไปรษณีย์ได้ อย่าเดินเข้าไปซื้อแสตมป์ที่ไปรษณีย์เพื่อนำมาใช้ติดสัญญาหรือหนังสือมอบอำนาจ เพราะที่ทำการไปรษณีย์ทั่วไปไม่ใช่ช่องทางจำหน่ายหลักของอากรแสตมป์
แล้วอากรแสตมป์หาซื้อได้ที่ไหนบ้างนะ?
- สำนักงานสรรพากรพื้นที่และสำนักงานสรรพากรพื้นที่สาขา เป็นช่องทางหลักในการซื้ออากรแสตมป์แบบดวง
- ตัวแทนจำหน่ายที่ได้รับอนุญาต บางแห่งสามารถจำหน่ายอากรแสตมป์ได้
- หน่วยงานราชการบางแห่ง เช่น สำนักงานที่ดิน ศาล หรือสำนักงานขนส่ง อาจมีอากรแสตมป์ให้บริการตามลักษณะงานที่เกี่ยวข้อง ควรสอบถามก่อน
- ระบบ e-Stamp Duty ของกรมสรรพากร สำหรับผู้ที่ต้องการชำระอากรผ่านระบบอิเล็กทรอนิกส์ โดยไม่ต้องใช้แสตมป์แบบดวง
ซื้อขายบ้านและรถยนต์ต้องเสียอากรแสตมป์ด้วยหรือไม่
เป็นอีกประเด็นที่ควรต้องทำความเข้าใจ เพราะการซื้อขายทรัพย์สินไม่ได้มีภาษีเพียงประเภทเดียว
- การซื้อขายอสังหาริมทรัพย์ อาจเกี่ยวข้องกับอากรแสตมป์หรือภาษีธุรกิจเฉพาะ ขึ้นอยู่กับลักษณะการโอนและเงื่อนไขตามกฎหมาย
- การซื้อขายรถยนต์ อาจมีอากรแสตมป์จากใบรับสำหรับการขายหรือโอนกรรมสิทธิ์ยานพาหนะที่จดทะเบียนตามกฎหมาย โดยคิดตามหลักเกณฑ์ที่กำหนด
ดังนั้น จึงไม่ควรเข้าใจว่าการซื้อขายบ้านหรือรถทุกครั้งจะต้องเสียอากรแสตมป์เหมือนกันทั้งหมด ต้องพิจารณาประเภทเอกสารและธุรกรรมประกอบกัน